Técnicas de auditoría de gastos: 7 pruebas que detectan fraude
En el cierre de una distribuidora con sucursales en tres estados distintos de México, el quipo revisa una muestra de aproximadamente 40 reportes sobre 1,800 movimientos, devuelve tres tickets sin CFDI y da por cerrado el mes. Dos meses después, contabilidad se da cuenta de que un mismo folio fiscal se pagó dos veces, una como reembolso y otra con tarjeta corporativa. La muestra nunca lo iba a encontrar, porque los cargos vivían en canales distintos.
Para eso sirven las técnicas de auditoría de gastos, que consisten en aplicar pruebas específicas sobre el universo completo de transacciones. Las siete pruebas que más hallazgos producen en empresas mexicanas incluyen armar la base de datos antes de correrlas y documentar los resultados para que resistan una revisión del SAT.
Técnicas de auditoría de gastos frente a la revisión de rutina
La revisión rutinaria cuestiona si los gastos tienen comprobante. Las pruebas de auditoría preguntan si ese gasto encaja con el resto de la población. La primera valida documentos uno por uno y la segunda busca patrones que solo aparecen cuando comparas todos los movimientos entre sí.
Si buscas los tipos de auditoría y fases, de está nuestro post sobre cómo hacer una auditoría de gastos y viáticos. En este artículo hablamos directo a la ejecución.
El muestreo estima tasas de error en poblaciones homogéneas, pero el fraude no se distribuye así. Suele concentrarse en un grupo reducido de empleados y proveedores, con montos ajustados para no llegar al umbral de aprobación
Por eso las pruebas analíticas se corren sobre el 100% de los movimientos y la revisión manual se reserva para las excepciones. El auditor deja de leer 1,800 reportes y pasa a investigar 25 casos con motivo fundado.
Cómo construir un sistema auditable
Ninguna prueba sirve con una base incompleta. El error más caro al auditar gastos es limitar el universo a los reembolsos, cuando el gasto real pasa por cuatro canlaes: reembolsos, tarjetas corporativas, caja chica y anticipos de viáticos.
El universo auditable necesita, como mínimo, estos campos por transacción:
- Folio fiscal (UUID) del CFDI y RFC del emisor
- Fecha del comprobante y fecha de captura del reporte
- Importe, IVA y forma de pago registrada
- Empleado, centro de costo y proyecto
- Forma de pago (reembolso, tarjeta, caja chica, anticipo)
- Estatus del comprobante ante el SAT: vigente o cancelado
Sin el UUID no puedes cruzar canales, y ahí aparecen los duplicados más costosos. El artículo 27, fracción IV de la Ley del ISR exige que las deducciones estén registradas en contabilidad y sean restadas una sola vez, un duplicado representa una deducción improcedente.
Incorpora también los movimientos bancarios del periodo. Ese cruce detecta comprobaciones que nunca correspondieron a una salida real de dinero. Si sigue siendo manual, el proceso de conciliación bancaria es el cuello de botella a resolver primero.
Las 7 pruebas analíticas de gastos con mayor tasa de hallazgo
Estas son las técnicas de auditoría de gastos que conviene correr, en este orden. Las primeras son baratas y de alto rendimiento; las últimas exigen más contexto.
- Duplicado exacto o casi-duplicado. Busca primero UUID repetido. Luego afloja el criterio y mira a ver si existe mismo RFC emisor, mismo importe y fechas dentro de una ventana de tres días. El casi-duplicado captura el ticket fotografiado dos veces con captura manual distinta.
- Siempre por debajo del umbral. Agrupa por empleado y semana, y marca los gastos que caen entre el 90% y el 99.9% del límite que dispara autorización. Un patrón sostenido de importes justo por debajo del tope rara vez es casualidad.
- Prueba de bancarización. Filtra los pagos en efectivo por más de $2,000 pesos. El artículo 27, fracción III de la LISR condiciona la deducción a que esos pagos se hagan por transferencia, cheque nominativo, tarjeta o monedero electrónico. Cada excepción es un gasto no deducible identificado.
- Números redondos y montos repetidos. Ordena por frecuencia de importe. Los gastos legítimos suelen traer centavos, los inventados tienden a terminar en cero y a repetirse. Con volumen alto, la ley de Benford añade una capa más.
- Prueba de calendario. Cruza las fechas de los comprobantes contra los viajes autorizados, fines de semana y días festivos. Un consumo en Cancún un sábado, sin viaje autorizado, se explica o se rechaza.
- Prueba de límites de viáticos. El artículo 28, fracción V de la LISR fija topes diarios deducibles: $750 de alimentación en territorio nacional y $1,500 en el extranjero, $3,850 de hospedaje fuera del país y $850 por renta de automóviles. Además excluye los gastos dentro de una faja de 50 kilómetros alrededor del establecimiento. Marca todo lo que exceda o caiga dentro de esa faja.
- Prueba de vigencia del CFDI. Valida el estatus de cada folio fiscal ante el SAT. Un comprobante cancelado después de haberse deducido no aparece en tu conciliación interna, pero sí en una revisión electrónica.
Los empleados o proveedores que aparecen en tres o más pruebas son la lista corta con la que empieza la investigación real.
Auditoría forense de gastos: cuándo escalar de la prueba al caso
Una excepción no es un fraude. La mayoría de los hallazgos son errores de captura, políticas mal comunicadas o comprobantes tardíos. La auditoría forense de gastos empieza cuando el patrón sugiere intención, repetición, ocultamiento y beneficio económico identificable.
Ahí cambian las reglas. Antes de confrontar a nadie, preserva la evidencia: exporta los registros con sello de tiempo, conserva los XML originales (no los PDF) y documenta quién accedió a qué y cuándo. El artículo 30 del Código Fiscal de la Federación obliga a conservar la contabilidad cinco años, contados desde que se presentó o debió presentarse la declaración.
Documenta cada evento con cuatro elementos: transacción, la prueba que la detectó, el fundamento incumplido (política interna o artículo de ley) y el impacto cuantificado. Un papel de trabajo así sirve igual para hablar con el empleado, para el comité de auditoría o para acreditar controles ante la autoridad.
Evita dos movimientos que arruinan casos: avisar al involucrado antes de asegurar los registros, y dejar que el responsable del proceso audite su propia área. La segregación de funciones es lo que da credibilidad al hallazgo. Hay señales de alerta que suelen anteceder a estos casos, hablamos de ello en nuestro blog sobre fraude en gastos empresariales.
El puente fiscal: cuando el hallazgo se vuelve gasto no deducible
Cada excepción que no se corrige antes del cierre anual llega a la declaración como una deducción que el SAT puede rechazar. Por eso la auditoría también es gestión de riesgo fiscal.
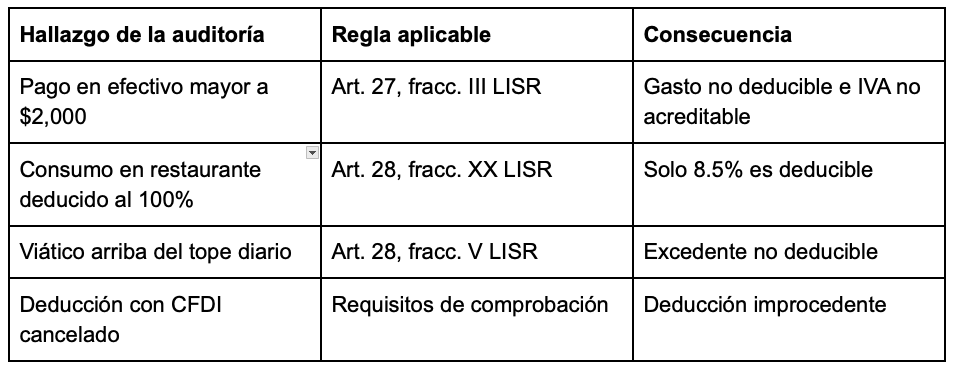
El rubro de restaurantes es el que más dinero pierde por desconocimiento: la ley considera no deducible el 91.5% del consumo, así que solo se deduce el 8.5% restante, y el pago debe estar bancarizado. Correr la prueba de calendario y la de bancarización en el mismo ciclo suele revelar ambos problemas en las mismas transacciones.
Cada caso tiene matices según el régimen, la actividad y los criterios vigentes: antes de reclasificar partidas o presentar complementarias, valida el tratamiento con tu contador o asesor fiscal.
Cómo ejecutar estas pruebas sin construirlas desde cero
Correr las siete pruebas en hojas de cálculo es posible, pero se vuelve insostenible cuando crece el volumen o el gasto vive en cuatro canales.
En Okticket, nuestro IDP extrae los datos del comprobante al capturarlo y la validación automática de XML contra el SAT confirma que el CFDI existe y sigue vigente: las pruebas 1 y 7 dejan de ser un ejercicio posterior al cierre. El motor de detección de fraude con IA marca duplicados, importes fuera de política y patrones atípicos conforme entran los gastos.
Preguntas frecuentes sobre auditoría de gastos y fraude interno
¿Cada cuánto se debe hacer una auditoría de gastos? Las pruebas analíticas conviene correrlas cada mes, junto con el cierre: su costo es bajo una vez automatizadas. La revisión profunda con papeles de trabajo suele ser trimestral o semestral, según volumen y riesgo.
¿Cómo detectar gastos duplicados en una empresa? Cruza el folio fiscal (UUID) de todos los canales de pago a la vez, no solo dentro de los reembolsos. Repite luego el cruce con criterio flexible, mismo RFC emisor, mismo importe, fechas cercanas.
¿Qué diferencia hay entre auditoría interna y auditoría forense de gastos? La interna evalúa si los controles funcionan y produce recomendaciones. La forense se activa ante indicios de intención, reconstruye hechos concretos y prioriza preservar evidencia, porque puede terminar en un procedimiento laboral o legal.
¿Es deducible una comida de negocios en México? Solo parcialmente. El artículo 28, fracción XX de la LISR considera no deducible el 91.5% del consumo en restaurantes: se deduce el 8.5% restante, y el pago debe hacerse con tarjeta, transferencia o cheque nominativo.
¿Hay que auditar también la caja chica y los anticipos? Sí. Son los canales donde menos control suele haber y donde el efectivo complica la trazabilidad. Si la auditoría solo mira reembolsos, el riesgo se traslada a esos canales.
¿Qué pasa si el SAT detecta una deducción duplicada? La deducción se rechaza y se recalcula el impuesto, con las actualizaciones y recargos que correspondan. El artículo 27, fracción IV de la LISR es explícito: se resta una sola vez.
Conclusión
Las técnicas de auditoría de gastos le dan un mayor alcance al criterio de tu contador o a las políticas internas. Pasar del muestreo a las pruebas sobre la población completa cambia lo que el equipo puede afirmar al cerrar el mes, porque deja de decir "revisamos una muestra y salió bien" para decir "corrimos siete pruebas sobre todos los movimientos y estas son las excepciones".
El hallazgo más valioso también puede ser el jefe discreto que lleva meses repitiéndose que el efectivo arriba de $2,000, el viático sobre el tope, el UUID que aparece dos veces y termina por convertirse en una deducción rechazada justo cuando menos conviene. Detectarlo en el mes en que ocurre, y no en la revisión del año siguiente, es toda la diferencia.
¿Quieres ver estas pruebas corriendo sobre tus propios gastos? Agenda una demo con el equipo de Okticket México.
