Proceso de conciliación bancaria: qué es y diferencias entre manual y automatizada
9am de un jueves, dos días pasados del cierre. La balanza tendría que estar en el buzón tributario mañana y hay 14 movimientos del estado de cuenta que no cuadran con el auxiliar de bancos. Son tres comisiones que nadie registró, cuatro gastos con tarjeta corporativa sin CFDI y siete transferencias que el banco aplicó hasta un mes después.
El proceso de conciliación bancaria es justo lo que evita esa mañana. Aquí verás los pasos concretos de una conciliación bien hecha en México, qué partidas suelen atorarse, cómo se compara la conciliación bancaria manual vs automatizada y en qué punto deja de tener sentido hacerla a mano. Todo aterrizado al marco vigente en 2026: CFDI 4.0, complemento de pagos, contabilidad electrónica y los requisitos de deducibilidad que el SAT revisa en una auditoría.
(Si además de conciliar quieres comparar plataformas ERP para automatizar el proceso completo, revisa nuestra guía de conciliación bancaria automatizada con ERP en México; aquí nos enfocamos en el proceso en sí y en cuándo tiene sentido dar el salto.)
Qué es la conciliación bancaria y por qué el SAT la vuelve innegociable
Conciliar es comprobar, movimiento por movimiento, lo que registró tu contabilidad en la cuenta de bancos contra lo que reporta el estado de cuenta, y explicar cada diferencia. No es un ejercicio de orden interno: es el soporte que demuestra que lo que dice tu contabilidad ocurrió.
En México eso tiene consecuencias fiscales directas. El artículo 27, fracción III de la Ley del ISR condiciona la deducción de los pagos que excedan $2,000 a que se hagan por transferencia electrónica, cheque nominativo, tarjeta de crédito, débito o servicios, o monedero electrónico autorizado. En combustibles aplica sin importar el monto. Si el movimiento bancario no queda amarrado al comprobante, la deducción se cae.
El IVA sigue la misma lógica. El artículo 5, fracción III de la Ley del IVA exige que el impuesto trasladado haya sido efectivamente pagado en el mes de que se trate para poder acreditarse.
A eso se suma la contabilidad electrónica. El artículo 28 del Código Fiscal de la Federación y las reglas 2.8.1.6 y 2.8.1.7 de la RMF 2026 obligan a las personas morales a enviar la balanza de comprobación dentro de los primeros 3 días del segundo mes posterior al periodo, en el formato del Anexo 24 de la RMF 2026. Una cuenta de bancos sin conciliar contamina esa balanza antes de que salga.
Los 7 pasos del proceso de conciliación bancaria
Este es el flujo completo. El orden importa más de lo que parece, porque saltarse el paso 3 para llegar antes al 6 es la causa más común de que un cierre ya entregado se tenga que reabrir.
1. Cierra el corte
Define el periodo y congela los registros contables de la cuenta. Conciliar contra un auxiliar que sigue recibiendo pólizas garantiza diferencias fantasma.
2. Obtén el estado de cuenta oficial
Descarga el archivo del banco del mes completo, no el saldo de la app, porque ese documento es el que la autoridad puede requerir.
3. Empata saldos iniciales
Verifica que el saldo final conciliado del mes anterior coincida con el inicial de este. Si no cuadra, el error está antes y arrastrarlo multiplica el trabajo.
4. Cruza movimiento por movimiento
Empata cada cargo y abono por fecha, importe y referencia. Marca lo que empata y aísla lo que no.
5. Clasifica las partidas en conciliación
Cada diferencia entra en una de cuatro cajas: depósitos en tránsito, pagos en tránsito, movimientos del banco no registrados (comisiones, IVA de comisiones, intereses) y errores de captura.
6. Registra los ajustes
Genera las pólizas faltantes, corrige importes mal capturados y asocia cada gasto con su CFDI. Aquí se recupera, o se pierde, el IVA acreditable del mes.
7. Documenta y archiva
Guarda la conciliación junto con el estado de cuenta y los comprobantes, ya que el artículo 30 del CFF exige conservar la contabilidad y su documentación soporte durante cinco años.
El paso 5 consume tiempo real. Los pasos 1 a 4 son mecánicos y, por eso mismo, son los primeros que conviene automatizar.
Las partidas en conciliación que más se atoran en México
Gastos con tarjeta corporativa sin CFDI
El cargo llega al banco el mismo día; la factura del restaurante, la gasolinera o el hotel llega días después, si llega. El movimiento queda conciliado contra el banco pero huérfano de comprobante fiscal, que es el escenario que invalida la deducción.
Complemento de pagos pendiente
Cuando facturas con método PPD, el CFDI con complemento para recepción de pagos debe emitirse a más tardar el quinto día natural del mes inmediato siguiente al que corresponda el pago, conforme a la regla 2.7.1.32 de la RMF 2026. El depósito ya está en el banco; el REP todavía no existe.
Comisiones e IVA de comisiones
El banco los cobra de forma automática y casi nunca se registran a tiempo. Son montos pequeños que descuadran saldos y generan horas de búsqueda.
Movimientos de fin de mes
Transferencias ordenadas el último día hábil que el banco aplica al siguiente. Son partidas en tránsito, no errores, y hay que identificarlas como tales en lugar de forzar el cuadre.
Conciliación bancaria manual vs automatizada: qué cambia realmente
La técnica contable es la misma con o sin automatización. Lo que cambia es en qué se va el tiempo del equipo y cuántos días tardas en enterarte de que algo no cuadra.
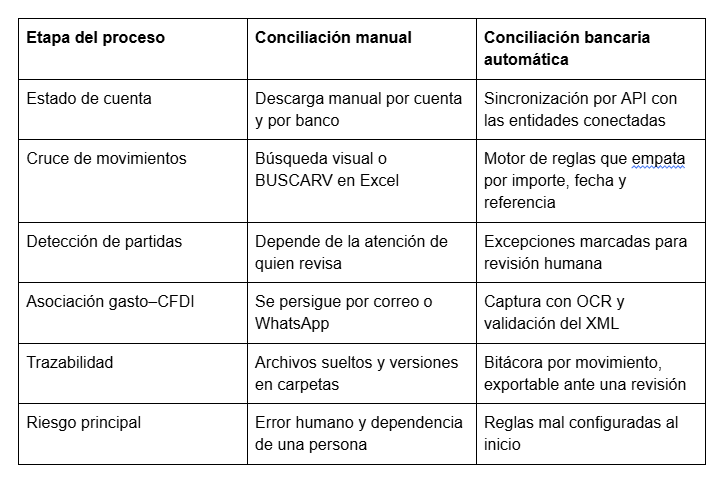
Lo que se automatiza es la búsqueda, no la decisión contable. Un motor de reglas puede proponer empates, pero determinar si una diferencia es un error de captura, un gasto sin comprobante o un cobro indebido del banco sigue siendo criterio de contabilidad. Entre los beneficios de la conciliación bancaria automática que las áreas financieras reportan con más consistencia están el cierre más rápido, menos errores de captura y poder revisar el mes en curso sin esperar al corte.
Errores comunes que vuelven la conciliación un problema fiscal
- Forzar el cuadre. Un ajuste "por diferencias" esconde el problema y deja una partida sin soporte ante una revisión.
- Conciliar saldos y no movimientos. Dos errores que se compensan dan un saldo correcto y una contabilidad incorrecta.
- Dejar el gasto sin CFDI para después. Pasado el cierre, conseguir la factura es más difícil y el IVA de ese mes ya no se acredita.
- Conciliar una sola vez al mes. Concentrar el trabajo en tres días crea el cuello de botella del cierre; revisar cada semana reparte la carga.
- No conservar la evidencia. Sin estado de cuenta y comprobantes archivados cinco años, la conciliación no prueba nada.
Señales de que tu proceso de conciliación bancaria ya se quedó corto
No toda empresa necesita automatizar. Una compañía con una cuenta y treinta movimientos al mes resuelve bien en Excel. El punto de quiebre aparece cuando se combinan varias condiciones: más de un banco, tarjetas corporativas repartidas, gastos en varias monedas, centros de costo o sucursales que separar, y un cierre que ya se entrega tarde.
Hay una señal muy concreta. Si tu equipo dedica más tiempo a buscar información que a analizarla, el método manual quedó rebasado. Ese es el momento de evaluar herramientas y de revisar qué opciones de integración con tu ERP existen realmente en México, algo que desarrollamos en la guía sobre conciliación bancaria automatizada con ERP.
Cómo Okticket aterriza este proceso
Okticket ataca el punto donde el proceso de conciliación bancaria se rompe con más frecuencia. Hablamos de la unión entre el movimiento bancario y su comprobante fiscal.
La plataforma sincroniza los movimientos de tarjetas y cuentas mediante conexión API con las entidades bancarias y los empata con el gasto capturado por el empleado. El OCR propio digitaliza el ticket desde el celular en el momento y la validación automática del XML confirma que el CFDI 4.0 existe, es vigente y corresponde al gasto. Cuando el proveedor no emitió la factura, la reclamación automática de CFDI la solicita sin que nadie lo persiga por correo.
Y la integración bidireccional con ERPs como SAP, NetSuite, que devuelven el asiento conciliado al sistema contable. El detalle está en la página de conciliación bancaria.
Preguntas frecuentes sobre la conciliación bancaria en México
¿Qué es la conciliación bancaria automática y en qué se diferencia de la manual?
Es el cotejo de movimientos contables y bancarios ejecutado por un sistema que sincroniza el estado de cuenta y empata los registros por importe, fecha y referencia. La diferencia práctica está en el volumen. Lo que una persona revisa en tres días, el motor lo deja listo para validar.
¿Cada cuánto debe hacerse la conciliación bancaria?
Como mínimo una vez al mes antes del cierre, para que la balanza salga limpia dentro del plazo de la contabilidad electrónica. Con mucho volumen, una revisión semanal reduce el trabajo acumulado.
¿La conciliación bancaria es obligatoria ante el SAT?
No existe un artículo que la nombre como obligación aislada, pero el artículo 28 del CFF exige llevar contabilidad conforme a las disposiciones fiscales y el 30 obliga a conservarla cinco años. En la práctica es la evidencia de que bancos está bien registrado.
¿Qué pasa si un gasto pagado con tarjeta no tiene CFDI?
No es deducible para ISR y su IVA no es acreditable, ya que el artículo 5, fracción I de la Ley del IVA condiciona el acreditamiento a que la erogación sea deducible. Reclama el comprobante antes del cierre, apoyándote si hace falta en la reclamación de CFDI automatizada.
¿Cuánto tiempo debo conservar las conciliaciones bancarias?
Cinco años, junto con los estados de cuenta y comprobantes que las soportan, conforme al artículo 30 del CFF. En supuestos específicos, como el capital social, el plazo puede extenderse.
Conclusión
El proceso de conciliación bancaria demuestra, mes con mes, que cada peso que salió de la cuenta tiene un comprobante válido detrás. Con el pago bancarizado del artículo 27 de la LISR, el requisito de pago efectivo para acreditar IVA y el calendario de la contabilidad electrónica, una conciliación floja se traduce en deducciones perdidas y riesgo en una revisión.
La decisión de fondo no es manual contra automático, sino en qué quieres que tu equipo gaste el tiempo, buscando diferencias o explicándolas. Automatizar el cruce libera exactamente las horas que hoy se van en lo primero.
Da el siguiente paso
Si tu cierre todavía depende de cruzar estados de cuenta a mano, vale la pena ver el proceso corriendo con tus bancos, tus tarjetas y tu ERP. Solicita una demo personalizada de Okticket y revisa cómo quedaría tu conciliación después del primer mes.
Este contenido es informativo y no sustituye la asesoría de un contador o asesor fiscal. Verifica siempre la normativa vigente en el portal del SAT.
