Gastos duplicados: cómo detectarlos y evitar pérdidas

¿Cómo detectar gastos duplicados? Un duplicado entra a contabilidad por cinco caminos y cada uno deja una huella diferente. Buscar folios repetidos solo involucra al primero y deja pasar los otros cuatro.
El Reglamento del Código Fiscal de la Federación da el punto de partida. Su artículo 33, apartado B, fracción III obliga a que los registros contables permitan identificar cada operación relacionándola con los folios asignados a los comprobantes fiscales.
Esa conexión entre asiento y folio convierte la búsqueda en algo mecánico. Te resumimos los cinco tipos de duplicado, la señal que delata a cada uno y lo que cuesta dejarlos pasar.
Cómo detectar gastos duplicados: folio, RFC, importe y fecha
Dos asientos contra el mismo UUID son la misma operación registrada dos veces, sin margen de interpretación, y el Reglamento del CFF ya exige esa relación entre registro y comprobante.
El problema empieza cuando los folios difieren. Un consumo puede llegar como ticket y después como CFDI, con dos capturas y dos documentos distintos que amparan una sola salida de dinero. Ahí el UUID no sirve de cruce y hace falta comparar RFC emisor, importe y fecha dentro de una ventana corta.
La misma lógica aplica al cruce entre canales. Un gasto pagado con tarjeta corporativa y después reembolsado al colaborador genera dos movimientos que nunca se tocan si cada canal se revisa por separado.
Por eso conviene correr la búsqueda sobre el universo completo de comprobantes y no sobre la póliza de un mes. El duplicado por folio aparece en cualquier recorte, mientras que los otros cuatro tipos necesitan que las dos capturas estén dentro del mismo conjunto para poder compararse.
Cierra el periodo contable una vez conciliado. El artículo 33, apartado B, fracción I del Reglamento pide que los asientos sean analíticos y se efectúen dentro de los cinco días siguientes a la operación, así que un registro que aparece semanas después merece revisión por sí solo.
Los cinco tipos de gasto duplicado y las señales de advertencia de cada uno
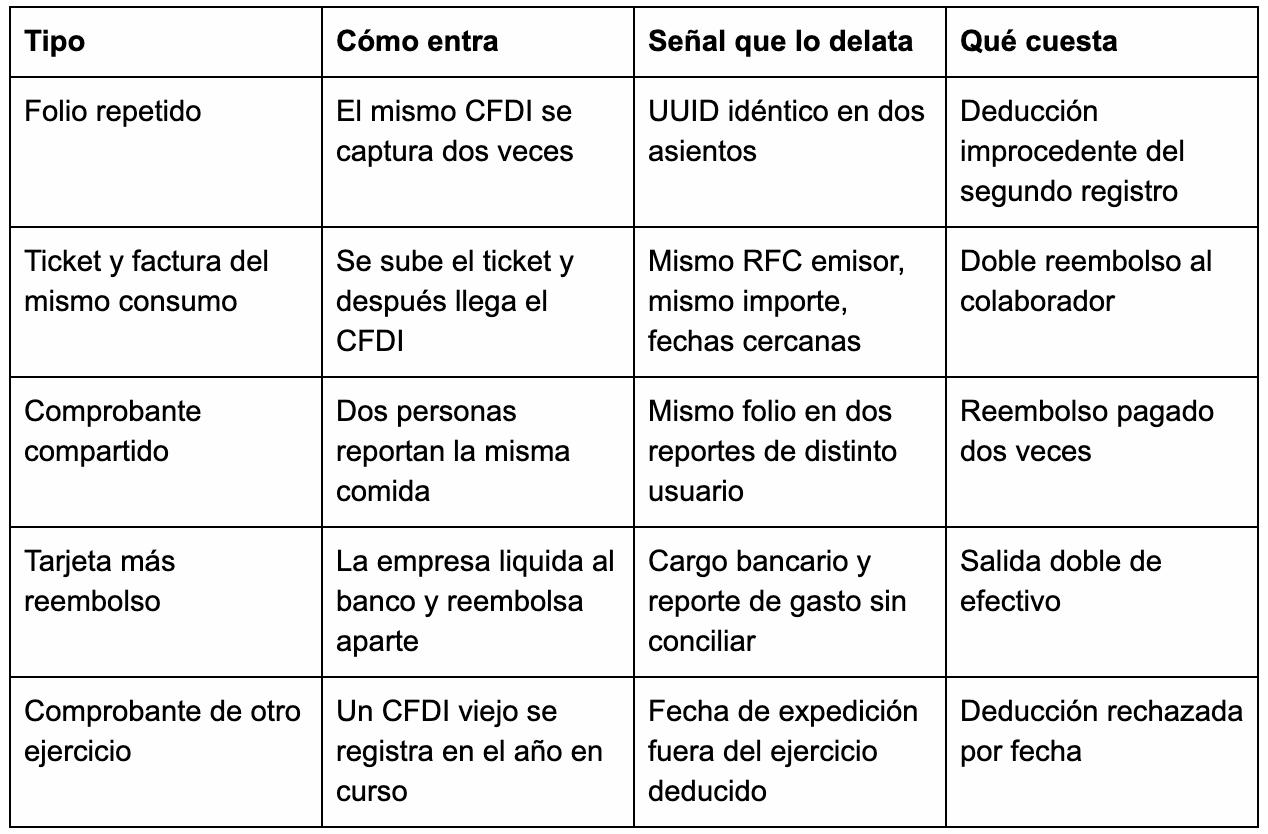
Los dos primeros se resuelven con reglas de captura. Los tres últimos aparecen al cruzar datos que están en sistemas distintos, el banco, la plataforma de gastos y la póliza contable.
Vale la pena ordenarlos por frecuencia antes de atacarlos. En la mayoría de las empresas el folio repetido es el más común y el más barato de corregir, mientras que el comprobante de otro ejercicio es el menos frecuente y el que más deducción pone en riesgo cuando aparece.
Facturas duplicadas entre ejercicios: cómo detectarlas
Las facturas duplicadas entre ejercicios son el tipo más caro y el que menos se busca, porque la contabilidad del año en curso cuadra sin problema. El error aparece al comparar la fecha de expedición del comprobante contra el ejercicio en que se dedujo.
La fracción XVIII del artículo 27 de la Ley del Impuesto sobre la Renta establece que la fecha de expedición de los comprobantes fiscales de un gasto deducible debe corresponder al ejercicio por el que se efectúa la deducción.
El comprobante fiscal debe obtenerse a más tardar el día en que el contribuyente deba presentar su declaración, de modo que una factura que llega tarde ya no rescata la deducción del año anterior.
Una revisión anual basta para este tipo. Ordena los CFDI del ejercicio por fecha de expedición y marca los que quedan fuera del rango, porque esos son los candidatos reales a estar deducidos dos veces.
Consecuencias fiscales de los gastos duplicados: deducción y multas
Conviene decirlo con precisión. No existe en la ley mexicana una infracción tipificada por duplicar un CFDI, y buscarla lleva a citar fundamentos que no aplican. Lo que sí existe son dos consecuencias separadas.
La primera es la pérdida de la deducción. La fracción IV del artículo 27 de la LISR pide que las deducciones estén debidamente registradas en contabilidad y que sean restadas una sola vez, así que el segundo registro nunca fue deducible y el ejercicio quedó con la base disminuida de más.
La segunda es la multa por el asiento. La fracción IV del artículo 83 del Código Fiscal de la Federación sanciona hacer los asientos incompletos o inexactos, y también registrar gastos inexistentes.
El artículo 84, fracción III, fija para el asiento inexacto una multa de 2,290 a 5,330 pesos, según las cantidades vigentes del Anexo 5 de la Resolución Miscelánea Fiscal para 2026. Esa misma fracción prevé, para el registro de gastos inexistentes, un porcentaje de entre 55% y 75% del monto de cada registro.
Esa diferencia entre una multa fija y un porcentaje sobre cada registro es la que convierte un hábito menor en una cifra grande.
Control de gastos empresariales: cómo evitar gastos duplicados en la captura
El control de gastos empresariales que funciona actúa en la captura y no en la revisión. Bloquear un folio ya cargado cuesta un segundo; encontrarlo tres meses después obliga a reabrir la póliza, avisar al colaborador y rehacer el cálculo del periodo.
Estos controles cubren los distintos tipos de gastos duplicados:
- Validación del XML contra el SAT al momento de subir el comprobante, que confirma vigencia, RFC y folio antes de aprobar.
- Alerta por folio ya registrado, con aviso a quien captura para que corrija.
- Regla de similitud por RFC emisor, importe y ventana de fechas, que atrapa el ticket y su factura.
El comprobante de otro ejercicio pide una revisión de cierre anual. Es el único que no se resuelve con una regla automática en la captura, porque el comprobante llega formalmente correcto.
Cómo evita Okticket los gastos duplicados en la captura
Okticket trabaja sobre el comprobante en el momento en que alguien lo sube, que es cuando corregir todavía es barato y eficiente.
El motor IDP propio extrae y clasifica los datos del ticket o de la factura, y la validación automática del XML confirma contra el SAT que el CFDI existe, está vigente y corresponde al RFC de la empresa. Con el folio ya normalizado, un comprobante que entró antes queda marcado mucho antes de llegar a aprobación.
La detección de fraude es posible gracias a las alertas potenciadas por inteligencia artificial. Y la integración nativa y bidireccional con cualquier ERP o software de integración de gastos que lleve tu empresa escribe el gasto en el sistema con su folio amarrado, de modo que la póliza nace con la relación que pide el Reglamento fiscal.
Preguntas frecuentes sobre gastos duplicados
¿Cómo detectar gastos duplicados cuando el folio es distinto en cada captura?
Compara RFC emisor, importe y fecha dentro de una ventana corta, en lugar del UUID. Ese cruce encuentra el ticket que después llegó como factura y el consumo reportado por dos personas.
¿Un ticket y su factura del mismo consumo cuentan como gasto duplicado?
Si se registraron como dos gastos, sí. Amparan una sola operación, de modo que el segundo asiento incumple la fracción IV del artículo 27 de la LISR.
¿Qué multa aplica por un asiento contable inexacto?
De 2,290 a 5,330 pesos según el Anexo 5 de la RMF 2026. Si además el gasto no existió, el artículo 84, fracción III del CFF prevé entre 55% y 75% del monto de cada registro.
¿Puedo deducir una factura expedida el ejercicio pasado?
La fracción XVIII del artículo 27 de la LISR pide que la fecha de expedición corresponda al ejercicio por el que se deduce. Revisa el caso con tu contador antes de registrarla.
¿Qué hago si encuentro un gasto duplicado de un ejercicio ya declarado?
Documenta el hallazgo, cancela el asiento improcedente y valida si procede una declaración complementaria para el ejercicio afectado.
Por donde empezar la revisión de gastos duplicados.
Saber cómo detectar gastos duplicados sirve de poco si el hallazgo se queda en una hoja aparte. Los cinco tipos comparten una característica útil, todos se detectan con datos que la empresa ya tiene, el folio, el RFC emisor, el importe, la fecha de expedición o el movimiento bancario. Ninguno exige información nueva, solo cruzarla y dejar el resultado amarrado a la póliza.
Conviene mirar la cifra del artículo 84 antes de postergar la limpieza. Una multa fija de unos miles de pesos se absorbe sin drama, pero el porcentaje de entre 55% y 75% que marca la fracción III de ese artículo se calcula sobre cada registro, así que escala con el tamaño del gasto y con las veces que se repitió el hábito.
Empieza por el cruce más barato, el de folios repetidos del trimestre, y usa lo que encuentres para calibrar las reglas de captura.
Para la revisión del histórico completo, las técnicas de auditoría de gastos cubren las pruebas que aplican, y las alertas y controles para gastos fuera de política explican cómo dejarlas corriendo.
Agenda una sesión con el equipo de Okticket México y revisa cómo funcionarían las búsquedas sobre tus propios comprobantes.
